دعنا نبدأ رحلة الاستثمار في المانيا
تعلم خطوة بخطوة كيف تبدأ استثمارك بشكل صحيح
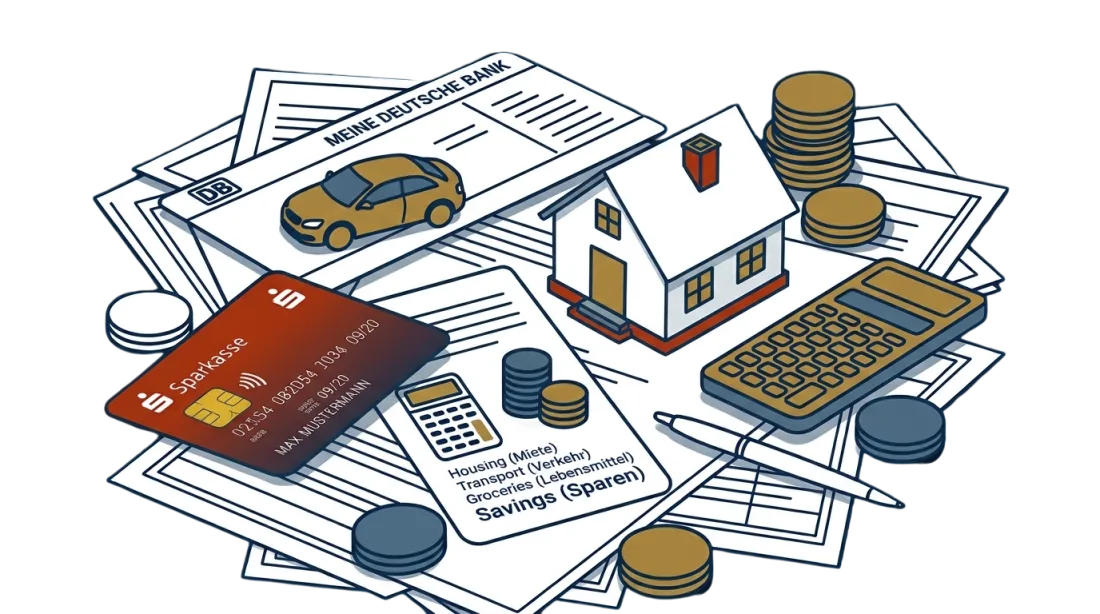
إدارة النفقات
وهي فعلياً الاستثمار في الوضوح و الإدارة المالية و تعتبر القاعدة الصلبة التي ستبني عليها ثروتك. وهذا أيضاً ما أكدته تقارير البنك المركزي الالماني (Deutsche Bundesbank) حول أن العوامل التي تنجح في بناء ثروتها ليست بالضرورة هي الأكثر دخلاً، بل هي الأكثر تنظيماً بنفقاتها.
لذلك حتى توفير 50 يورو شهرياً من فواتير الكهرباء والانترنت قد يتحول الى آلاف اليورو مستقبلاً! هذا يكلفك ساعتين فقط كل سنة لمراجعة عقودك، ومن ثم ضع المبلغ المدخر في الاستثمار بدلاً من هدره.
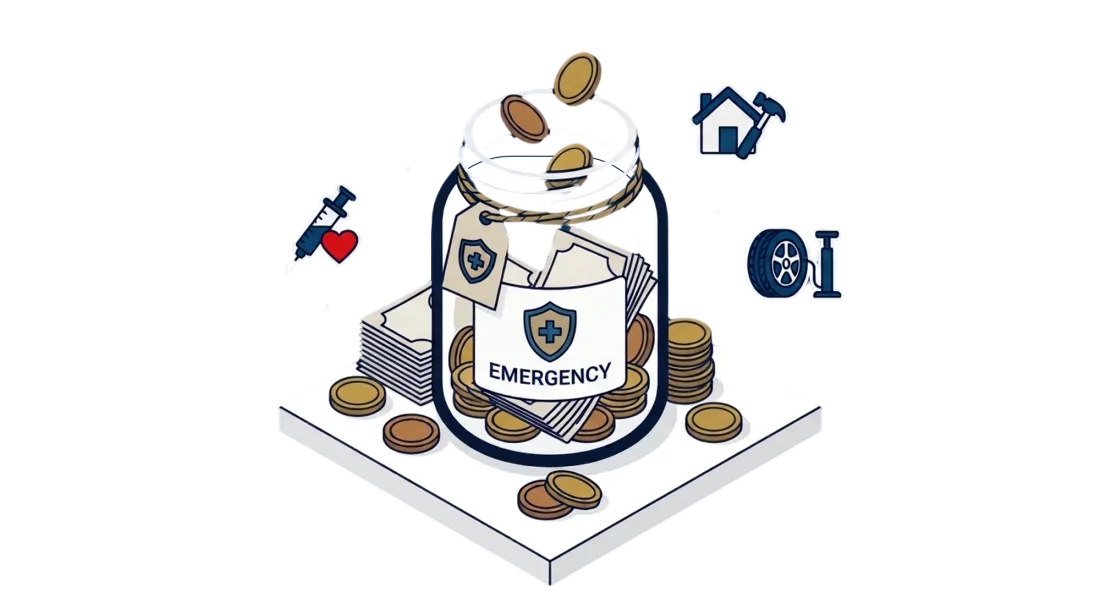
مدخرات الطوارئ
وهو الاستثمار في الأمان. وتعتبر الخطوة التالية بعد إدارة نفقاتك. تخيل أنك في وقت ما من حياتك قد تحتاج لسيولة مالية لسبب طارئ ولكن أموالك فعلياً في الاستثمار. ستضطر عندها لبيعها ودفع ضرائب أو قد تبيعها في وقت انخفاض السوق. لذلك، بناء مدخرات طوارئ تكون دائماً متوفرة لك على المدى القصير أمر أساسي لبناء استثماراتك بشكل صحيح.
وفقاً لتوجيهات الخبراء الماليين ومؤسسات حماية المستهلك في المانيا فإن تحديد مبلغ الطوارئ يجب أن يُحسَب بناءً على "النفقات الأساسية الشهرية" وليس الدخل الإجمالي و يختلف بشكل أساسي حسب وضعك العائلي و طبيعة عملك.
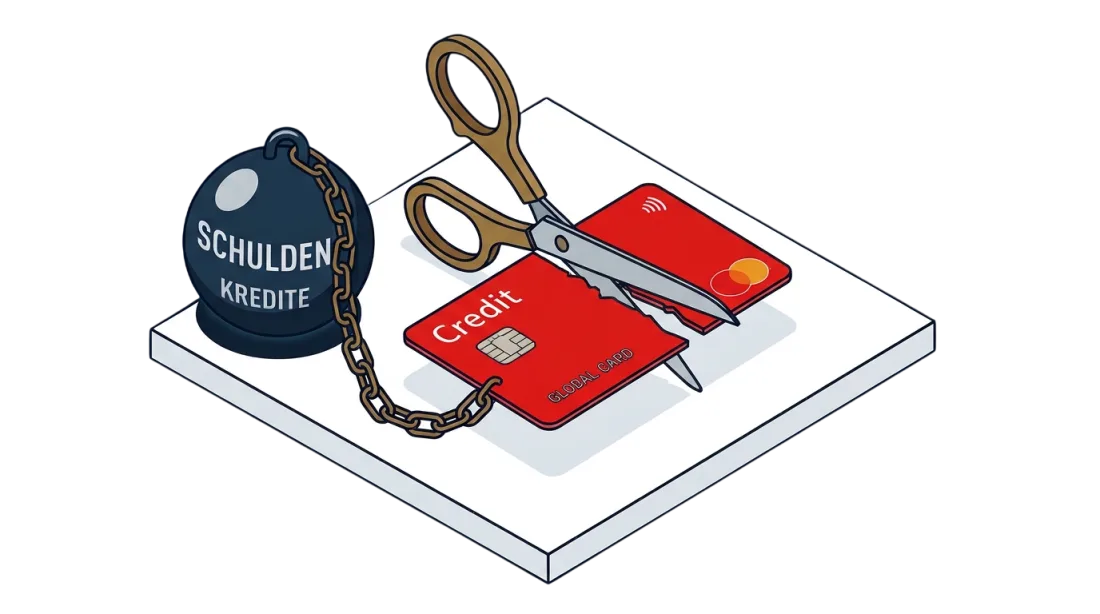
الديون
بعد أن قمت ببناء مدخرات طوارئ كلياً أو جزئياً، فإن استثمارك بتحررك من الديون هو أهم نوع من الاستثمارات المضمونة العائد.
إذا كان لديك قرض استهلاكي (مثلاً قرض شراء سيارة) فأنت تدفع شهرياً مبلغ القرض الذي يتضمن مبلغ فائدة، والذي يكون عادة في القروض الاستهلاكية عالياً جداً (قد يصل إلى 10% من قيمة القرض). وبالتالي فإن تسديد قروضك بشكل مبكر (Sondertilgung) يوفر عليك مبلغ الفائدة بشكل أكيد.
الاستعداد للاستثمار
بعد أن بنيت قاعدة مالية منظمة ومتينة في حياتك، تستطيع استخدام فائضك المالي في الاستثمارات المختلفة. بشكل عام حاول أن يكون مبلغ الاستثمار لا يقل عن 10% من راتبك الصافي.
قد تبحث كشخص مبتدئ في البداية عن الاستثمار الذي يجلب لك أكبر ربح، ولكن هذا خطأ كبير في عالم الاستثمار. دائماً عليك معرفة أمرين عن أي استثمار وهما: العائد والمخاطر. وهما وجهان لعملة واحدة فعلياً، فكلما زاد العائد كان ذلك يعني أنك تتحمل أو تأخذ مخاطر أكبر.
البدء بالاستثمار
البداية دائماً قد تكون مخيفة قليلاً وهذا طبيعي، فهناك العديد من الأمور التي تجهلها. لذلك ابدأ دائماً بالاستثمار بمبالغ صغيرة واجعلها تجربة تتعلم من خلالها. ففي البداية عليك تعلم كيف تفتح مثلاً منصة تداول وكيف تستخدمها وأموراً أخرى قبل أن تشعر بثقة أكبر بالأمور الأساسية.
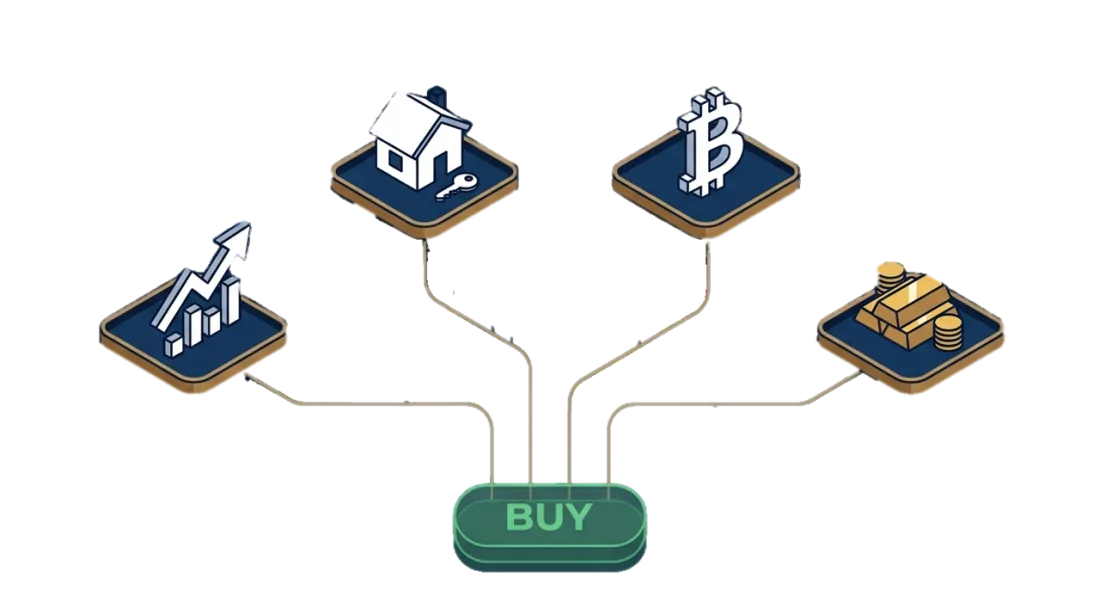
في المانيا ستجد العديد من الاستثمارات المتاحة للأفراد. وقد قسّمت لك هذه الاستثمارات حسب مخاطرها إلى أربعة أنواع مختلفة:
استثمر بوعي
تذكر أن غايتك من الاستثمار ليست المال بحد ذاته. المال في النهاية لا قيمة له فعلياً (ورقة مطبوعة)، ولكن استخدم الاستثمار لجني مال تستخدمه كوسيلة: وسيلة للحصول على حرية أكبر لوقتك، وسيلة للسفر وخوض تجارب جديدة، وسيلة لتأمين مستقبل أطفالك.
وكن دائماً فخوراً بنفسك، فالنجاح ليس عندما تحصل على عائد عالٍ، ولكن نجاحك هو أنك بدأت وأردت تغيير حياتك والسعي للأفضل بوعي وأخلاق.
يمكنك مشاهدة الفيديو كاملاً لمعرفة كيفية الاستثمار بشكل صحيح في المانيا.
كيف تستثمر بشكل صحيح؟نمو 50 يورو شهرياً
صندوق استثماري بعائد 7% سنوياً لمدة 15 سنة
مثال توضيحي بافتراض عائد ثابت 7% سنوياً وإيداع شهري ثابت، ولا يضمن نتائج مستقبلية.
حساب مدخرات الطوارئ
| الفئة أو الحالة المعيشية | عدد الأشهر |
|---|---|
| موظف بعقد عمل دائم وثابت (وظيفة مستقرة جداً) | من 3 إلى 3.5 أشهر |
| موظف عليه التزامات أسرية أو يعول أطفالاً | من 4 إلى 5 أشهر |
| مستقل (Freiberufler / Selbstständiger) أو ذو دخل متغير | من 6 إلى 12 شهراً |
| مالك عقار (Haus- oder Wohnungsbesitzer) | يُضاف مبلغ إضافي للطوارئ السكنية (أعطال التدفئة، السقف، إلخ) |
القاعدة الذهبية للديون
يكون تسديد القرض جذاباً في حال:
مثال
تخيل أن البنك يأخذ منك فائدة 7% على قرض شخصي، بينما العائد الاستثماري مثلاً بحساب فائدة جاري 3.5%.
لو سددت القرض فكأنك "حصلت على عائد" (وفّرت) 7%. وهذا أفضل بكثير من استثمار المبلغ والحصول على 3.5% من استثمار مضمون مثل حساب فائدة جاري (Tagesgeld).
العائد المتوقع
وهي النسبة المئوية التي تحصل عليها سنوياً من استثمارك، من خلال حساب متوسط العوائد خلال آخر 10 سنين على رأس مالك، لأن التاريخ يعطيك انطباعاً أفضل عن الأداء. فلو ارتفعت قيمة استثمارك خلال 10 سنين بنسبة 120%، فإن متوسط العائد السنوي المحقق يكون 12%.
المخاطر
تقلب الأسعار
يعبر هذا المؤشر عن مدى تغير قيمة استثمارك سنوياً صعوداً وهبوطاً، فكلما زاد التغير في السعر كانت التقلبات أكثر حدة وأصبحت المخاطر المرتبطة بالاستثمار أعلى.
المخاطرة
يعبر هذا المؤشر عن احتمالية خسارة أموالك بشكل حقيقي، سواء بسبب انخفاض القيمة أو التعرض للاحتيال، أو الحاجة لرأس مال كبير يؤثر على استقرارك كالاستثمار العقاري.
استثمارات منخفضة المخاطر
الاستثمارات
- دفتر التوفيرSparbuch
- حساب الفائدة الجاريTagesgeldkonto
- حساب الفائدة المغلقFestgeldkonto
- السنداتAnleihen
استثمارات متوسطة المخاطر
الاستثمارات
- الصناديق الاستثماريةETF
- الذهب والفضة
- التأمين الاستثماري التقاعديRenteversicherung
استثمارات عالية المخاطر
الاستثمارات
- الأسهم الفرديةAktien
- العقاراتImmobilien
استثمارات عالية المخاطر جداً (البديلة)
الاستثمارات
- العملات الرقمية
- الشركات الناشئةStart-Up
- إقراض الأفرادP2P Kredit
- التمويل الجماعيCrowdfunding